حيث يلتقي العقار بالتقنية المالية: حسابات الضمان، الملكية المشتركة، و«استأجر الآن وادفع لاحقاً» في السعودية
العقار كان دائماً أكبر أصل وأبطأ صفقة. ما يحدث في السعودية منذ 2024 هو أن الطبقة المالية فوق العقار صارت رقمية: حسابات الضمان للمشاريع على الخارطة، الملكية المشتركة المنظّمة، الإيجار الموثّق عبر إيجار مع دفعات مرنة، وبوا…
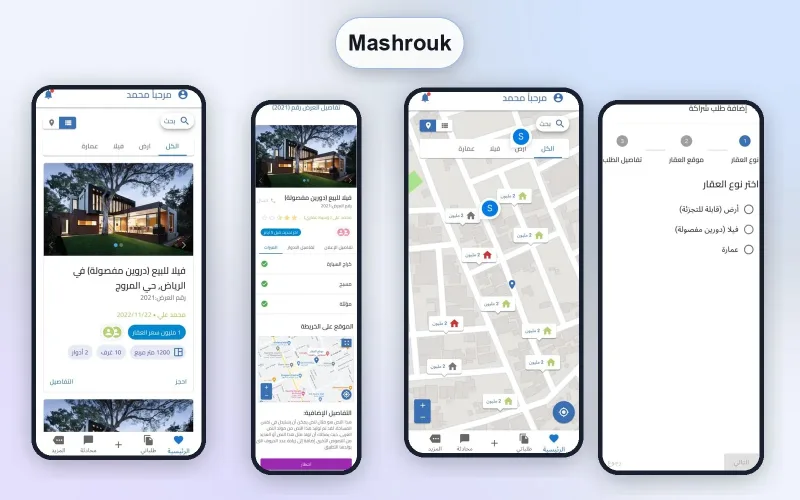
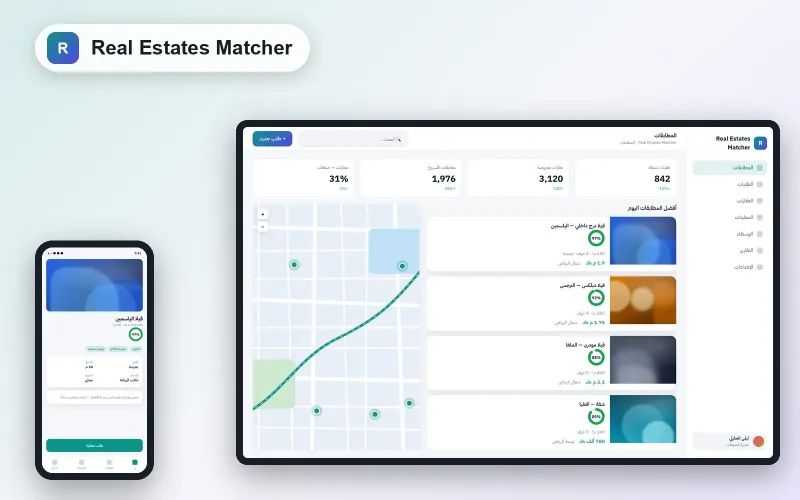
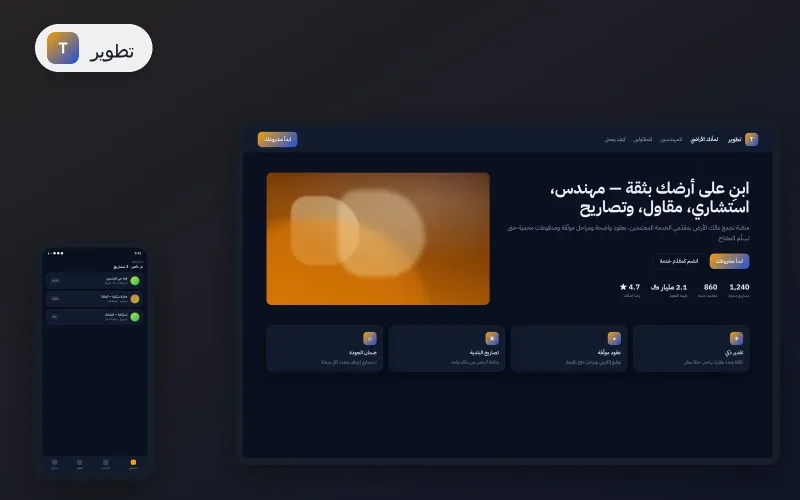
العقار كان دائماً أكبر أصل وأبطأ صفقة. ما يحدث في السعودية منذ 2024 هو أن الطبقة المالية فوق العقار صارت رقمية: حسابات الضمان للمشاريع على الخارطة، الملكية المشتركة المنظّمة، الإيجار الموثّق عبر إيجار مع دفعات مرنة، وبوابة سكني كمدخل موحّد للسكن. بنينا فوق هذه الطبقة أربع منصّات — مشروك، Real Estates Matcher، RealEstate Hub، وتطوير — ونشارك هنا كيف تتصل القطع.
1) الضمان: الثقة كحساب بنكي
حساب الضمان (Escrow) يفصل أموال المشتري عن المطوّر حتى تتحقّق شروط الإفراج (مرحلة بناء، تسليم، اعتماد استشاري). تقنياً هذا يعني: كل دفعة تُقيَّد مقابل مرحلة، كل مرحلة لها دليل (تقرير، صور، توقيع استشاري)، والإفراج حدث موثّق. في تطوير ربطنا الدفعات بمراحل الإنجاز التي يعتمدها الاستشاري؛ المقاول لا يرى الدفعة قبل الاعتماد، والمالك لا يدفع قبل الدليل.
2) الملكية المشتركة: تجزئة الأصل بلا تجزئة الثقة
مشروك يتيح لأفراد امتلاك حصص في عقار مُدرّ للدخل. الأجزاء المالية التي لا يراها المستثمر هي التي تصنع المنتج: eKYC قبل أول ريال، توزيع العوائد آلياً بنسبة الحصّة، سجل ملكية غير قابل للتلاعب، ومسار خروج واضح (بيع الحصّة لمستثمر آخر داخل المنصّة). الذكاء الاصطناعي هنا يشرح العقد بلغة بسيطة ويجيب «ماذا لو باع الأغلبية؟» قبل التوقيع.
في التمويل العقاري الجماعي، أخطر ميزة هي التي لا تُشرح. الشفافية ليست تسويقاً؛ هي البنية.
3) «استأجر الآن وادفع لاحقاً»
الإيجار السنوي المدفوع مقدّماً عبء على المستأجر وخطر على المالك. النموذج الجديد: عقد موثّق في إيجار، دفعات شهرية عبر مزوّد تمويل، والمالك يستلم مبلغه كاملاً. لمنصّة مثل RealEstate Hub يعني ذلك إضافة «الموافقة المبدئية» إلى صفحة العقار — المستأجر يعرف حدّه قبل الاتصال، والوسيط يوفّر معاينات فاشلة.
4) الحجز على سكني وما بعده
الوحدات المدعومة تُطرح وتختفي خلال دقائق. بنينا منظومة تراقب وتُتمّ الحجز نيابة عن مستخدم مصادَق عليه برمز جواله (قصّتها هنا). ما يلي الحجز هو المالي: التمويل، الدفعة الأولى، والعقد — وهنا تلتقي كل القطع أعلاه في مسار واحد.
البنية المشتركة لأي منتج عقاري‑مالي
- هوية موثّقة (نفاذ / eKYC) قبل أي التزام مالي.
- دفتر أستاذ داخلي لكل حركة: من، كم، مقابل ماذا، بدليل.
- حدث إفراج/تسوية بشروط مكتوبة وقابلة للتدقيق.
- توقيع إلكتروني بختم زمني لكل عقد وحصّة.
- إشعار يشرح: «تم توزيع 1,240 ر.س عائد سبتمبر — حصّتك 2.4%».
لمن يفكّر في الدخول
السوق لا يكافئ «تطبيق عقارات آخر». يكافئ من يحلّ لحظة مالية محدّدة: الدفعة الأولى، الضمان، توزيع العائد، أو الإيجار المرن. اختر لحظة واحدة، ابنِ الثقة حولها بأدلّة وقابلية تدقيق، ثم توسّع. وهذا بالضبط ما نفعله مع عملائنا في هذا القطاع.