المدفوعات الرقمية والامتثال: تحولات حاسمة في المشهد المالي بالخليج ومصر 2026
يشهد القطاع المالي في منطقة الخليج ومصر تحولات متسارعة، مدفوعة بتبني التقنيات الرقمية واللوائح التنظيمية الجديدة. هذه التطورات لا تمثل مجرد تحديات، بل تفتح آفاقاً واسعة للابتكار والنمو أمام الشركات التي تستثمر في البنية …
يشهد القطاع المالي في منطقة الخليج ومصر تحولات متسارعة، مدفوعة بتبني التقنيات الرقمية واللوائح التنظيمية الجديدة. هذه التطورات لا تمثل مجرد تحديات، بل تفتح آفاقاً واسعة للابتكار والنمو أمام الشركات التي تستثمر في البنية التحتية الرقمية والحلول المتوافقة. في هذا المقال، نحلل أبرز هذه التغيرات وتأثيرها على صانعي القرار في المنطقة.
من أخبار الأسبوع
- السعودية: نمو هائل في المدفوعات عبر الهاتف المحمول: قفزت قيمة المدفوعات عبر الهاتف المحمول في السعودية بنحو 210% خلال 5 أعوام، لتصل إلى ما يعادل 13.1 ألف ريال في الثانية خلال يوليو الماضي، مقارنة بـ 4.2 ألف ريال في الثانية خلال يوليو 2021 (بحسب العربية بتاريخ 9 سبتمبر 2026).
- السعودية: تحديثات جديدة في تطبيق الفوترة الإلكترونية: أعلنت هيئة الزكاة والضريبة والجمارك عن دخول لائحة الفوترة الإلكترونية حيز التنفيذ، مع تحديد مجموعات جديدة للربط الإلزامي بمنصة 'فاتورة' التابعة للهيئة. تتطلب هذه المرحلة من المنشآت توفير أنظمة فوترة إلكترونية تدعم الصيغة والحقول والربط الصحيح مع المنصة، مع مواعيد نهائية للربط للمجموعات التي تتجاوز إيراداتها 750 ألف ريال و375 ألف ريال (بحسب Blessed، Ragm Cloud، صحيفة مال بتاريخ 7-11 سبتمبر 2026).
- مصر: إلزام شركات التمويل بالربط اللحظي مع الاستعلام الائتماني: أصدرت الهيئة العامة للرقابة المالية في مصر قرارين بإلزام شركات التمويل الاستهلاكي وتمويل المشروعات المتوسطة والصغيرة ومتناهية الصغر بالربط اللحظي مع شركة الاستعلام الائتماني 'آي سكور' (بحسب العربية بتاريخ 12 سبتمبر 2026).
- مصر: توسع خدمات المحافظ الإلكترونية: شهدت خدمات المحافظ الإلكترونية التابعة لشركات الاتصالات في مصر توسعًا كبيرًا خلال النصف الأول من عام 2026، لتشمل شحن كروت الكهرباء مسبقة الدفع وسداد خدمات النيابة (بحسب اليوم السابع بتاريخ 10 سبتمبر 2026).
- السعودية: البنك المركزي يعقد اجتماعاً للجنة التحول الرقمي: عقد البنك المركزي السعودي (ساما) أول اجتماع ربع سنوي للجنة التحول الرقمي مع المؤسسات المالية في القطاع المصرفي لتعزيز التكامل والتنسيق للمبادرات الرقمية (بحسب SAMA).
تحليل السوق: محركات التحول الرقمي في القطاع المالي
تُشكل هذه الأخبار مؤشرات واضحة على أن القطاع المالي في المنطقة يمر بمرحلة نمو وتطور غير مسبوقة، مدفوعة بعدة عوامل رئيسية:
1. زخم المدفوعات الرقمية والفرص الجديدة
النمو المذهل في المدفوعات عبر الهاتف المحمول في السعودية، بنسبة 210% خلال خمس سنوات، ليس مجرد رقم؛ إنه انعكاس لتحول ثقافي واقتصادي عميق. هذا الزخم يخلق سوقًا ضخمًا للمدفوعات الرقمية، والتجارة الإلكترونية، وحلول نقاط البيع المتكاملة. في مصر، توسع خدمات المحافظ الإلكترونية ليشمل المرافق والخدمات الحكومية، بالإضافة إلى مبادرات البنوك لفتح حسابات مجانية، يعزز الشمول المالي ويزيد من قاعدة المستخدمين للخدمات المصرفية الرقمية. هذه التوجهات تدفع الشركات لتبني حلول دفع أكثر مرونة وتكاملًا، مثل منصات إدارة المتاجر وحلول نقاط البيع (POS) التي تدعم مختلف طرق الدفع الرقمية.
2. الامتثال التنظيمي كدافع للابتكار
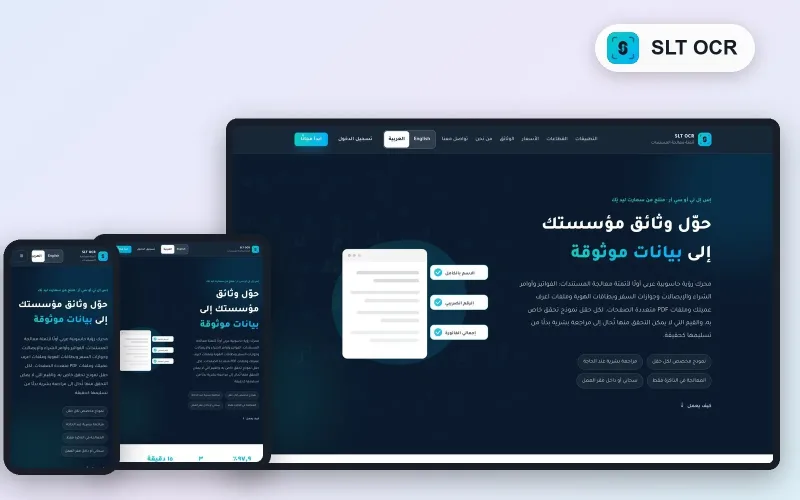
اللوائح التنظيمية الجديدة، مثل الفوترة الإلكترونية في السعودية وإلزام الربط اللحظي مع الاستعلام الائتماني في مصر، ليست مجرد أعباء إضافية، بل هي محفزات قوية للابتكار. الامتثال يتطلب أنظمة برمجية متطورة تضمن الدقة والشفافية والربط الآمن. على سبيل المثال، تحتاج الشركات السعودية إلى حلول فوترة إلكترونية متوافقة مع متطلبات هيئة الزكاة والضريبة والجمارك، بينما تحتاج شركات التمويل المصرية إلى أنظمة قادرة على الربط الفوري مع 'آي سكور' لتقييم الجدارة الائتمانية. هذا يخلق طلبًا على حلول برمجية متخصصة في إدارة المخاطر والامتثال، مثل SLT OCR لاستخراج بيانات المستندات لعمليات KYC أو أنظمة إدارة الموارد البشرية والرواتب التي يمكن أن تدمج مع أنظمة الامتثال.
3. المنصات الحكومية والتكاملات الإستراتيجية
انضمام Ooredoo Money إلى منصة النافذة الواحدة في قطر، واجتماعات لجنة التحول الرقمي لساما مع المؤسسات المالية في السعودية، يُظهران التزام الحكومات بتعزيز التحول الرقمي وتكامل الخدمات. هذا يعني أن الشركات التي يمكنها تطوير حلول تتكامل بسلاسة مع المنصات الحكومية، وتقدم واجهات برمجة تطبيقات (APIs) قوية، ستكون في موقع تنافسي متميز. هذا التوجه يفتح الباب أمام شركات البرمجيات للمشاركة في مشاريع البنية التحتية الرقمية وتقديم حلول ربط متقدمة.
4. بيئة تنظيمية داعمة للتقنية المالية
منح الهيئة العامة للرقابة المالية في مصر موافقات لـ 4 شركات جديدة لمزاولة أنشطة مالية غير مصرفية باستخدام التكنولوجيا المالية، يؤكد على بيئة تنظيمية داعمة للابتكار. هذا التشجيع يخلق سوقًا جديدًا للحلول التقنية التي تدعم هذه الشركات الناشئة، سواء في التمويل متناهي الصغر، أو التمويل الاستهلاكي، أو منصات الاستثمار الرقمي. الشركات التي يمكنها توفير منصات مالية رقمية مرنة وقابلة للتطوير ستجد فرصًا كبيرة في هذا السوق.
«التحول الرقمي في القطاع المالي ليس خياراً، بل هو مسار إجباري للنمو والقدرة التنافسية. الاستثمار في البنية التحتية الرقمية والامتثال التقني هو استثمار في المستقبل.»
قرارات عملية لمديري الأعمال والتقنية
في ظل هذه التحولات، يتعين على قادة الأعمال والمديرين التقنيين اتخاذ قرارات حاسمة لضمان استمرارية أعمالهم ونموها:
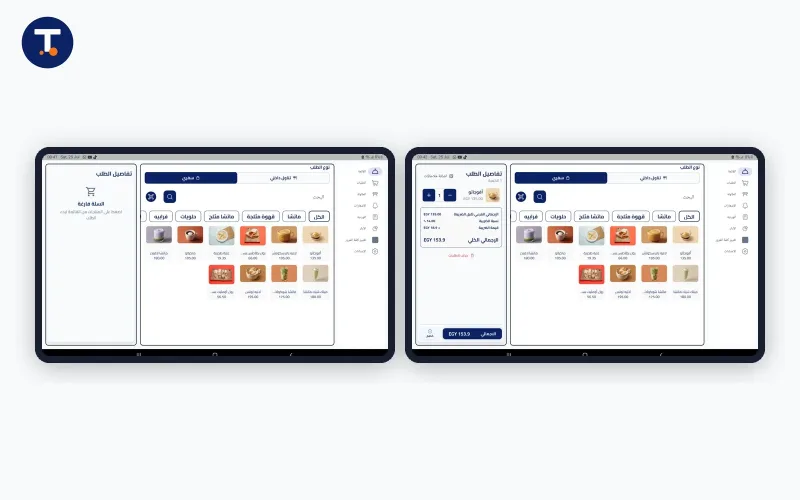
- تكامل حلول الدفع الرقمي: يجب على الشركات إعادة تقييم بنيتها التحتية للدفع لضمان دعمها لمجموعة واسعة من خيارات الدفع عبر الهاتف المحمول والمحافظ الإلكترونية. هذا يشمل تحديث أنظمة نقاط البيع (مثل TtaKkaa POS) ومنصات التجارة الإلكترونية (مثل SLT E-Commerce) لتوفير تجربة دفع سلسة وآمنة.
- الامتثال التنظيمي الاستباقي: لا تنتظر المواعيد النهائية. استثمر في أنظمة الفوترة الإلكترونية المتوافقة (مثل تلك المتوفرة من خلال SLT OCR لتبسيط جمع البيانات) وحلول الربط اللحظي مع قواعد بيانات الاستعلام الائتماني. هذا يقلل من مخاطر الغرامات ويحسن من كفاءة العمليات.
- الاستفادة من الشمول المالي: مع زيادة أعداد المستخدمين للخدمات المصرفية الرقمية، يمكن للشركات استكشاف فرص جديدة لتطوير تطبيقات مصرفية متنقلة، أو منصات مالية شخصية، أو حلول دفع مخصصة تستهدف شرائح جديدة من العملاء.
- الشراكة مع خبراء التقنية: بناء حلول داخلية قد يكون مكلفًا ويستغرق وقتًا طويلاً. الشراكة مع شركات برمجيات متخصصة، مثل Smart Lead Tech، التي لديها خبرة في بناء الأنظمة المالية المعقدة والامتثال للوائح الإقليمية، يمكن أن يوفر الوقت والجهد ويضمن أفضل الممارسات. يمكن لشركات البرمجيات أن تساعد في تطوير أنظمة إدارة المخاطر، ومنصات التمويل الرقمي، وحلول تحليل البيانات التي تتوافق مع هذه المتطلبات.
- تبني الذكاء الاصطناعي في العمليات المالية: يمكن للذكاء الاصطناعي أن يعزز الكفاءة في مجالات مثل مكافحة الاحتيال، وتحليل الجدارة الائتمانية، وخدمة العملاء (عبر وكلاء واتساب الذكية مثل Arheb). الاستثمار في هذه التقنيات يمنح ميزة تنافسية ويحسن من تجربة العملاء.
خاتمة
إن المشهد المالي في الخليج ومصر يتغير بسرعة، والشركات التي تتبنى هذا التغيير وتستثمر في التقنيات المناسبة هي التي ستزدهر. من المدفوعات الرقمية المتنامية إلى اللوائح التنظيمية التي تدفع بالابتكار، هناك فرصة واضحة للشركات لتكون في طليعة هذا التحول. اتخاذ قرارات استراتيجية اليوم بشأن البنية التحتية الرقمية والامتثال التقني سيحدد القدرة التنافسية والنمو في الغد.